
انواع بیمه مسئولیت
برای مشاهده جزئیات هر بیمه روی آن کلیک کنید


انواع بیمه مسئولیت؛ خرید و استعلام قیمت آنلاین
فعالیت شغلی و حرفهای همیشه بدون ریسک نیست. یک حادثه در محیط کار، آسیب دیدن کارکنان، وارد شدن خسارت به اشخاص ثالث یا حتی یک خطای حرفهای میتواند مسئولیت مالی قابل توجهی برای فرد یا کسبوکار ایجاد کند. در چنین شرایطی، اگر طبق قانون و بررسی مراجع ذیصلاح، مسئولیت بیمهگذار احراز شود، بیمهگر میتواند در حدود تعهدات قرارداد، خسارت قابل پرداخت را جبران کند.
ریسک هر حرفه با شغل دیگر تفاوت دارد. مسئولیت یک کارفرما در برابر کارکنان با مسئولیت پزشک در برابر بیمار، مهندس ناظر در یک پروژه ساختمانی یا مدیر ساختمان در برابر ساکنان و مراجعهکنندگان یکسان نیست. به همین دلیل، انتخاب بیمه مناسب باید بر اساس نوع فعالیت، ماهیت مسئولیت، افراد در معرض خطر و میزان تعهد مالی احتمالی انجام شود.
در این راهنما، انواع بیمههای مسئولیت، کاربرد هرکدام، شرایط خرید، عوامل مؤثر بر قیمت بیمه مسئولیت، نحوه استعلام و روند دریافت خسارت را بررسی میکنیم تا بتوانید متناسب با فعالیت خود، بیمهنامه مناسبتری انتخاب کنید.
بیمه مسئولیت چیست؟
بیمه مسئولیت نوعی بیمهنامه برای مدیریت ریسک مالی ناشی از مسئولیت قانونی بیمهگذار در برابر اشخاص دیگر است. اگر در جریان یک فعالیت شغلی، حرفهای یا تجاری حادثهای رخ دهد و مسئولیت بیمهگذار طبق قانون و مفاد بیمهنامه احراز شود، بیمهگر میتواند خسارت را در محدوده تعهدات خود جبران کند. به زبان ساده، این بیمه کمک میکند بخشی از تبعات مالی ناشی از مسئولیت در برابر کارکنان، مشتریان، بیماران، مصرفکنندگان یا سایر اشخاص ثالث تحت قرارداد بیمه قرار گیرد. البته صرف وقوع حادثه برای پرداخت خسارت کافی نیست و باید شرایط بیمهنامه، حدود تعهد بیمهگر و استثنائات نیز بررسی شود.
برای مثال، اگر یکی از کارکنان یک پروژه ساختمانی هنگام انجام وظیفه دچار حادثه شود و پس از بررسی، مسئولیت کارفرما احراز شود، بیمه مسئولیت کارفرمای ساختمانی میتواند در حدود تعهدات بیمهنامه، خسارت قابل پرداخت را جبران کند. نکته مهم این است که بیمهنامه مسئولیت یک محصول واحد با شرایط یکسان برای همه مشاغل نیست. نوع فعالیت، میزان ریسک و اشخاصی که ممکن است در اثر آن فعالیت متضرر شوند، مشخص میکند چه نوع بیمهنامهای مناسبتر است.
انواع بیمه مسئولیت
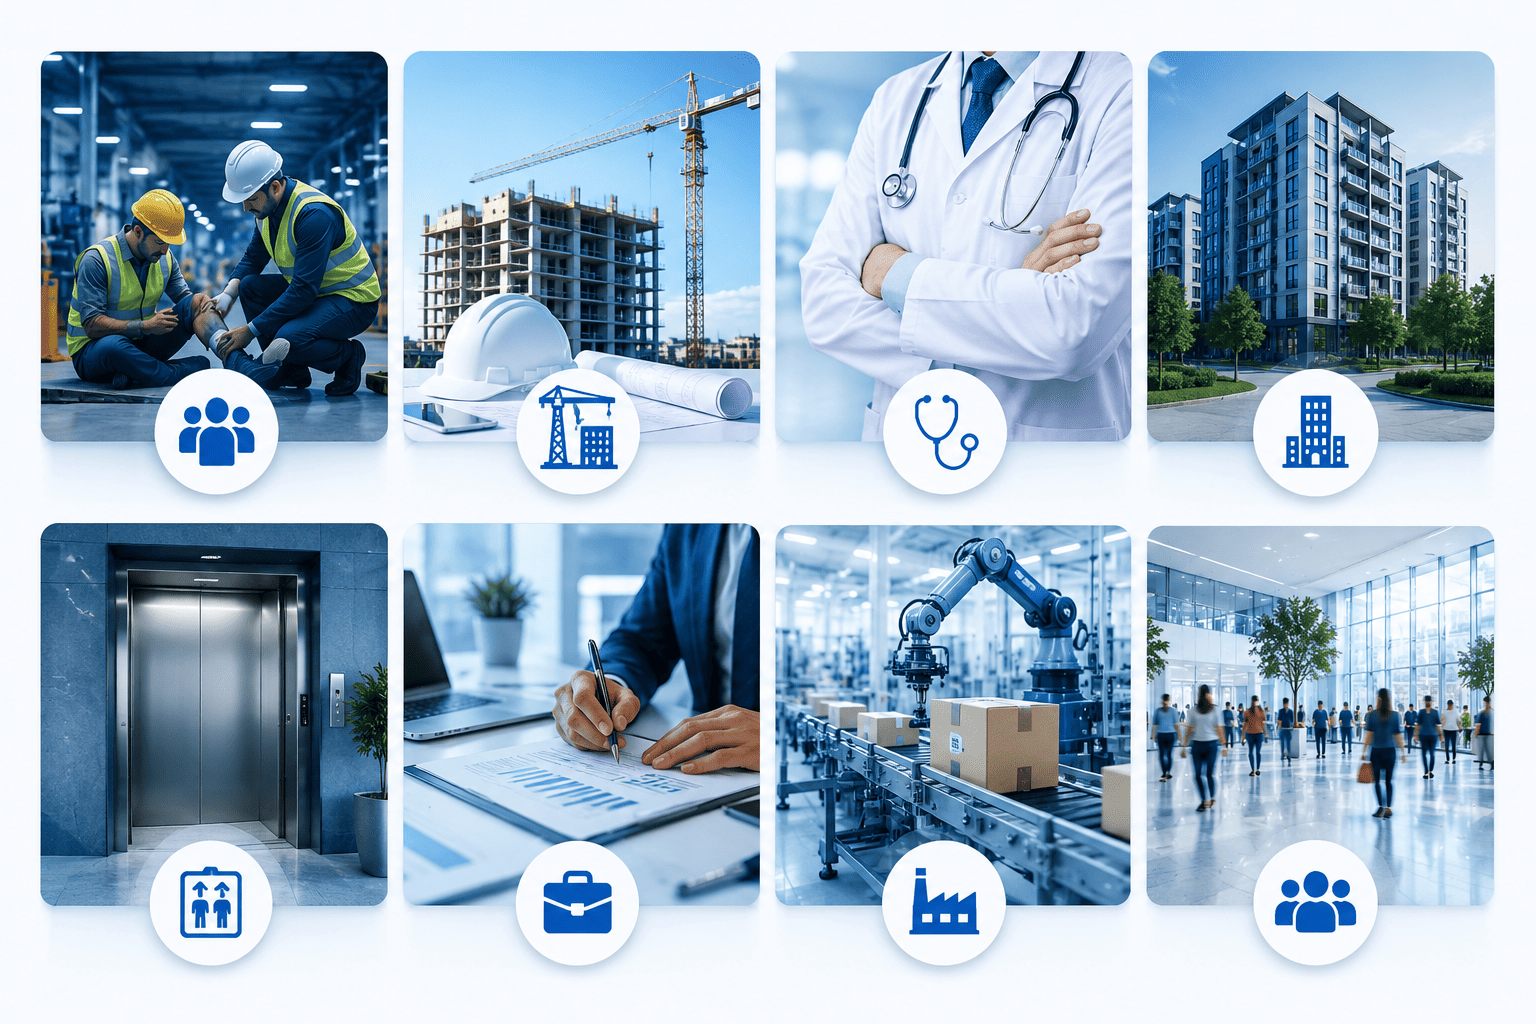
از آنجا که مسئولیتهای قانونی در مشاغل مختلف شکل متفاوتی دارند، بیمههای مسئولیت نیز در رشتهها و قالبهای گوناگونی ارائه میشوند. بعضی از این بیمهنامهها بر مسئولیت کارفرما در برابر کارکنان تمرکز دارند و برخی دیگر ریسکهای حرفهای یا خسارت واردشده به اشخاص ثالث را هدف قرار میدهند.
| نوع بیمه مسئولیت | مناسب برای | کاربرد اصلی |
|---|---|---|
| مسئولیت کارفرما در قبال کارکنان | کارفرمایان، پیمانکاران و کارگاهها | خسارتهای جانی کارکنان در چارچوب بیمهنامه |
| مسئولیت ساختمانی | مالک، سازنده و پیمانکار | مدیریت ریسک عملیات و پروژه ساختمانی |
| مسئولیت پزشکان | پزشکان، دندانپزشکان و کادر درمان | مسئولیت حرفهای در برابر بیماران |
| مسئولیت مدیر ساختمان | مدیران مجتمعها و برجها | برخی مسئولیتهای ناشی از مدیریت ساختمان |
| مسئولیت آسانسور | ساختمانهای دارای آسانسور | حوادث مرتبط با استفاده از آسانسور |
| مسئولیت حرفهای | مشاغل تخصصی | خطا یا قصور حرفهای طبق شرایط قرارداد |
| مسئولیت تولیدکنندگان | تولیدکنندگان کالا | خسارت ناشی از محصول به مصرفکننده |
| مسئولیت مدنی عمومی | کسبوکارها و فضاهای عمومی | خسارت واردشده به اشخاص ثالث |
بیمهنامه مسئولیت چه مواردی را پوشش میدهد؟
تعهدات بیمهگر در همه بیمهنامههای مسئولیت یکسان نیست. نوع بیمهنامه مشخص میکند چه نوع مسئولیتی موضوع قرارداد قرار گرفته و چه خسارتهایی در محدوده تعهدات قرار دارند. بسته به رشته بیمه و مفاد قرارداد، ممکن است موضوعاتی مانند خسارت بدنی، فوت، نقص عضو، ازکارافتادگی یا هزینههای پزشکی مطرح باشند. در برخی بیمهنامهها نیز خسارت مالی به اشخاص ثالث میتواند موضوع تعهد باشد.بنابراین بهتر است به جای اینکه بگوییم «بیمه مسئولیت همه خسارتها را پرداخت میکند»، تعهدات را بر اساس همان بیمهنامه بررسی کنیم. سقف تعهد، فرانشیز، شرایط قرارداد، کلوزها و استثنائات میتوانند در نتیجه نهایی پرونده اثر داشته باشند.
بیمه مسئولیت شغلی چه خساراتی را پرداخت نمیکند؟
بیمه مسئولیت شغلی به معنی جبران هر خسارتی که در محیط کار یا هنگام فعالیت حرفهای اتفاق میافتد نیست. بیمهگر فقط در محدوده تعهداتی که در قرارداد پذیرفته است مسئولیت دارد.برای مثال، اگر حادثه ارتباطی با موضوع بیمهشده نداشته باشد، شرایط لازم برای احراز مسئولیت وجود نداشته باشد یا مورد ایجادشده در بخش استثنائات قرارداد قرار گرفته باشد، ممکن است خسارت قابل پرداخت نباشد.به همین دلیل، بررسی استثنائات بیمهنامه به اندازه شناخت تعهدات آن اهمیت دارد. همچنین در پروندههای مسئولیت، وقوع حادثه بهتنهایی کافی نیست و باید رابطه حادثه با مسئولیت بیمهگذار نیز مشخص شود.
قیمت بیمه مسئولیت چگونه تعیین میشود؟
قیمت برای همه مشاغل یکسان نیست. بیمهگر هنگام تعیین حق بیمه، میزان ریسک فعالیت و شرایط بیمهنامه را در نظر میگیرد.از جمله عواملی که میتوانند در تعیین هزینه بیمه مؤثر باشند عبارتاند از:
- نوع شغل و فعالیت
- سطح ریسک فعالیت
- تعداد کارکنان یا افراد در معرض خطر
- نوع و مدت پروژه
- سقف تعهدات انتخابشده
- کلوزهای مورد نیاز
- مدت اعتبار بیمهنامه
- سابقه خسارت، در صورت تأثیرگذاری طبق شرایط بیمهگر
برای همین، نمیتوان بدون داشتن اطلاعات فعالیت، یک نرخ ثابت اعلام کرد. استعلام قیمت زمانی دقیقتر خواهد بود که اطلاعات مربوط به ریسک و نیاز بیمهای بهدرستی ثبت شود.
شرایط و مدارک لازم برای استعلام و خرید
مدارک و اطلاعات موردنیاز برای صدور بیمهنامه، با توجه به نوع فعالیت و شرایط متقاضی متفاوت است. در بعضی موارد، مشخصات هویتی و اطلاعات پایه فعالیت کافی است؛ اما برای برخی مشاغل و پروژهها باید جزئیات بیشتری مانند نوع فعالیت، تعداد کارکنان، محل کار، تخصص حرفهای یا مشخصات پروژه ارائه شود.برای مثال، در پوشش مربوط به کارفرمایان، تعداد کارکنان، نوع فعالیت و شرایط محیط کار اهمیت دارد. در مقابل، برای مشاغل تخصصی، اطلاعاتی درباره حرفه، حوزه فعالیت و نوع خدمات ارائهشده مورد بررسی قرار میگیرد.
پس از دریافت اطلاعات، شرایط موردنیاز بررسی شده و امکان استعلام قیمت، مقایسه سقف تعهدات و بررسی گزینههای موجود فراهم میشود. در سایت لینک بیمه نیز میتوانید مشخصات فعالیت خود را ثبت کنید تا گزینه متناسب با شرایط و نیازتان بررسی و برای صدور آن اقدام شود.
مراحل خرید بیمه مسئولیت از لینک بیمه
مسیر استعلام و خرید به صورت مرحلهای انجام میشود:
درخواست مشاوره یا استعلام را ثبت میکنید.
مشخصات شغل، کسبوکار یا پروژه را اعلام میکنید.
ریسکهای اصلی و افراد در معرض خطر بررسی میشوند.
نوع بیمه و پوششهای موردنیاز مشخص میشود.
سقف تعهدات و شرایط پیشنهادی را مقایسه میکنید.
پس از تأیید، مدارک تکمیل و فرایند صدور انجام میشود.
در صورت نیاز، راهنمایی لازم درباره بیمهنامه دریافت میکنید.
اگر برای خرید این بیمه مردد هستید، از مشاوره شروع کنید. هدف این بررسی، انتخاب بیمهنامهای هماهنگ با فعالیت شماست؛ نه صرفاً صدور یک پوشش عمومی
خسارت بیمه مسئولیت چگونه بررسی و پرداخت میشود؟
پس از وقوع حادثه، موضوع باید مطابق شرایط و مهلتهای تعیینشده در بیمهنامه اعلام شود. سپس مدارک مربوط به حادثه، مسئولیت بیمهگذار و میزان خسارت مورد بررسی قرار میگیرد.در بعضی پروندهها، تعیین مسئولیت نیازمند بررسی کارشناسی یا رسیدگی مراجع ذیصلاح است. به همین دلیل، صرف اعلام حادثه به معنی قطعی بودن پرداخت خسارت نیست.
پس از مشخص شدن مسئولیت و بررسی انطباق حادثه با تعهدات بیمهنامه، میزان خسارت قابل پرداخت بر اساس شرایط قرارداد تعیین میشود. سقف تعهدات و سایر محدودیتهای بیمهنامه نیز در این مرحله اهمیت دارند.
نتیجهگیری؛ کدام بیمه مسئولیت برای شما مناسب است؟
بیمه مسئولیت یک عنوان کلی برای مجموعهای از بیمهنامههاست که هرکدام ریسک مشخصی را هدف قرار میدهند. بیمه مسئولیت کارفرما، مسئولیت کارفرمای ساختمانی، مسئولیت حرفهای پزشکان، مسئولیت مهندسان، پیمانکاران، آسانسور، مدیر ساختمان و تولیدکنندگان، نمونههایی از این بیمهها هستند.انتخاب درست باید از نوع فعالیت و مسئولیت احتمالی شروع شود، نه صرفاً از قیمت. میزان ریسک، اشخاص در معرض خطر، سقف تعهدات، کلوزها، فرانشیز و استثنائات، همگی در تعیین مناسب بودن یک بیمهنامه نقش دارند.
اگر قصد خرید این بیمهنامه دارید، ابتدا نوع فعالیت و نیاز بیمهای خود را مشخص کنید و سپس برای استعلام قیمت بیمه مسئولیت اقدام کنید. در سایت لینک بیمه میتوانید اطلاعات مورد نیاز را بررسی کرده و برای انتخاب بیمهنامه متناسب با فعالیت خود اقدام کنید.
