
انواع بیمه مسئولیت کارفرما
برای مشاهده جزئیات هر سازمان روی آن کلیک کنید


خرید بیمه مسئولیت کارفرما | قیمت، پوششها و شرایط بیمهنامه
بیمه مسئولیت کارفرما برای زمانی اهمیت پیدا میکند که در جریان فعالیت یک کارگاه، پروژه ساختمانی، کارخانه، شرکت، فروشگاه یا واحد خدماتی، حادثهای رخ دهد و کارفرما از نظر قانونی مسئول جبران خسارت شناخته شود. این خسارت ممکن است متوجه کارکنان، کارگران یا در شرایطی اشخاص ثالث باشد. از طرف دیگر، هر بیمهنامه مسئولیتی دقیقاً به یک شکل عمل نمیکند. نوع فعالیت، تعداد کارکنان، محل فعالیت، نوع پروژه، سقف تعهدات و پوششهای انتخابشده روی تعهد بیمهگر اثر دارند. بنابراین انتخاب بیمهنامه مناسب، فقط به خرید یک بیمه مسئولیت محدود نمیشود؛ بلکه باید نوع مسئولیت و ریسک واقعی کسبوکار مشخص شود. در این راهنما، انواع بیمههای مرتبط با مسئولیت کارفرما، شرایط خرید، عوامل مؤثر بر قیمت، نحوه استعلام و نکات مهم دریافت خسارت را بررسی میکنیم.
بیمه مسئولیت کارفرما چیست؟
بیمه مسئولیت کارفرما یکی از انواع بیمههای مسئولیت مدنی است که برای جبران خسارتهای ناشی از مسئولیت قانونی کارفرما در برابر کارکنان یا، در صورت خرید پوشش مربوط، اشخاص ثالث کاربرد دارد. اگر در جریان فعالیت کاری حادثهای رخ دهد و طبق شرایط بیمهنامه و نظر مراجع ذیصلاح، مسئولیت کارفرما احراز شود، بیمهگر میتواند خسارتهای تحت تعهد را تا سقف تعهدات بیمهنامه جبران کند.اهمیت این بیمه برای همه کارفرماها یکسان نیست. نوع فعالیت، محیط کار، تعداد کارکنان، میزان ریسک، استفاده از ماشینآلات، حضور پیمانکاران و حتی محل انجام فعالیت میتواند در انتخاب نوع بیمهنامه و پوششهای مورد نیاز مؤثر باشد. برای مثال، ریسکهای یک پروژه ساختمانی با یک کارخانه، فروشگاه، دفتر اداری یا شرکت خدماتی یکسان نیست. به همین دلیل، پیش از خرید باید مشخص شود چه نوع مسئولیتی قرار است بیمه شود و چه تعهداتی برای فعالیت موردنظر لازم است.
چرا بیمه مسئولیت کارفرما در قبال کارکنان اهمیت دارد؟
حادثه در محیط کار میتواند هزینههای قابلتوجهی ایجاد کند؛ از هزینههای پزشکی و خسارتهای ناشی از صدمه تا دیه و خسارتهای مرتبط با فوت یا نقص عضو، در صورتی که مسئولیت کارفرما احراز شده و حادثه در محدوده تعهدات بیمهنامه باشد.این موضوع در فعالیتهای ساختمانی اهمیت بیشتری دارد. سقوط از ارتفاع، ریزش مصالح، گودبرداری، کار با ماشینآلات و تجهیزات و فعالیت در ارتفاع از جمله ریسکهایی هستند که در پروژههای ساختمانی باید جدی گرفته شوند. بیمه مسئولیت کارفرما در قبال کارکنان در پروژههای ساختمانی نیز یکی از انواع رایج بیمههای مسئولیت در این حوزه است.
انواع بیمه مسئولیت مرتبط با کارفرما
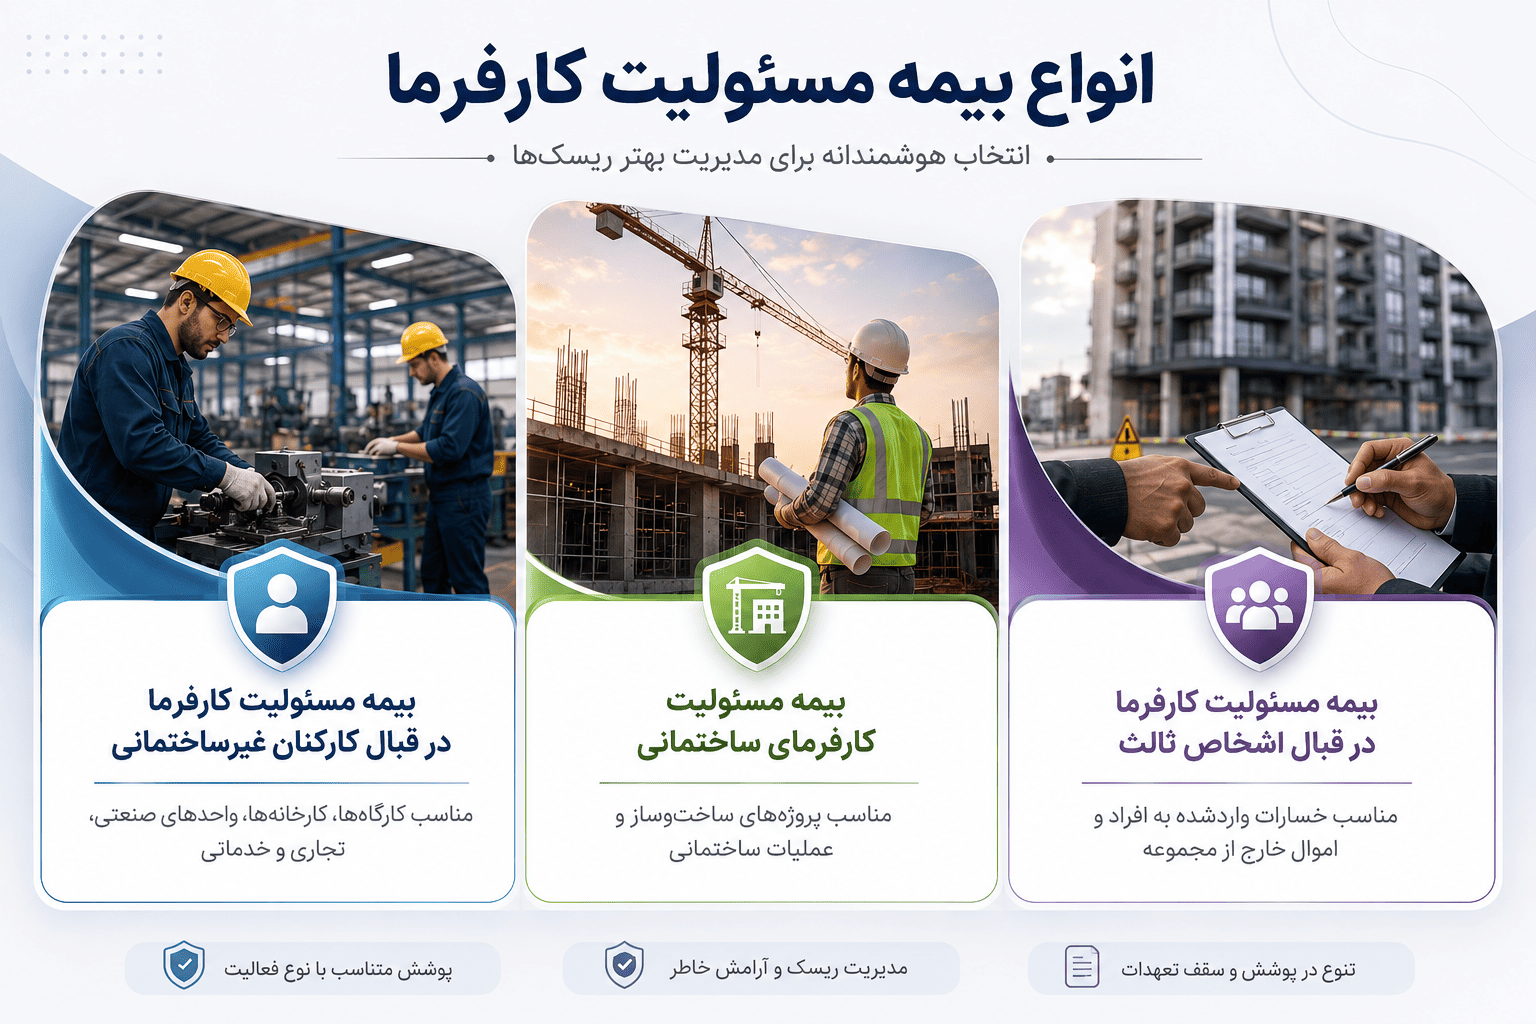
بیمه مسئولیت کارفرما با توجه به نوع فعالیت و افرادی که ممکن است در اثر حادثه متحمل خسارت شوند، میتواند در شرایط و قالبهای مختلفی مطرح شود. مهمترین تفکیک در این زمینه، مسئولیت کارفرما در قبال کارکنان و مسئولیت در قبال اشخاص ثالث است. همچنین نوع فعالیت، مانند ساختمانی، صنعتی، تجاری یا خدماتی بودن، در انتخاب بیمهنامه و تعهدات مورد نیاز تأثیر دارد. به همین دلیل، قبل از خرید باید مشخص شود چه افرادی در معرض خطر هستند، فعالیت در چه محیطی انجام میشود و مسئولیت احتمالی کارفرما مربوط به کدام گروه از اشخاص است.
بیمه مسئولیت کارفرما در قبال کارکنان غیرساختمانی
این بیمه برای مسئولیت کارفرما در برابر کارکنانی مطرح است که در کارگاه، کارخانه، واحد صنعتی، تجاری یا خدماتی مشغول به کار هستند. در صورت وقوع حادثه و احراز مسئولیت کارفرما، خسارتهای جانی و هزینههای مرتبط، مطابق شرایط و سقف تعهدات بیمهنامه بررسی و پرداخت میشود.در این نوع بیمه، نوع فعالیت و محیط کار اهمیت زیادی دارد؛ زیرا ریسکهای یک کارخانه یا کارگاه صنعتی با یک فروشگاه، شرکت یا واحد خدماتی یکسان نیست. برای مثال، کارکنانی که با ماشینآلات، تجهیزات تولیدی یا ابزارهای فنی کار میکنند، ممکن است با خطرات متفاوتی مواجه باشند و این موضوع باید هنگام استعلام و صدور بیمهنامه در نظر گرفته شود.
بیمه مسئولیت کارفرمای ساختمانی
بیمه مسئولیت کارفرمای ساختمانی برای کارفرمایانی است که در پروژههای ساختوساز و عملیات ساختمانی فعالیت میکنند و در برابر حوادث احتمالی برای کارکنان پروژه مسئولیت دارند. در این بیمه، عواملی مانند نوع پروژه، متراژ زیربنا، نوع عملیات ساختمانی، تعداد کارکنان، مدت اجرای پروژه و میزان ریسک فعالیت میتوانند در تعیین حق بیمه و شرایط بیمهنامه مؤثر باشند.برای مثال، فعالیتهایی مانند گودبرداری، اجرای فونداسیون، کار در ارتفاع، عملیات اسکلتبندی و کار با تجهیزات ساختمانی ریسکهای متفاوتی دارند. به همین دلیل، اطلاعات مربوط به پروژه باید هنگام استعلام و صدور بیمهنامه بهدرستی اعلام شود تا تعهدات بیمهنامه با شرایط واقعی پروژه مطابقت داشته باشد.
بیمه مسئولیت کارفرما در قبال اشخاص ثالث
مسئولیت کارفرما در قبال اشخاص ثالث با مسئولیت او در برابر کارکنان متفاوت است. اشخاص ثالث افرادی هستند که کارمند یا کارگر مجموعه محسوب نمیشوند، اما ممکن است در جریان فعالیت کارفرما دچار خسارت شوند.برای مثال، در یک پروژه ساختمانی ممکن است عملیات گودبرداری، تخریب، ساختوساز یا جابهجایی مصالح باعث آسیب به عابر، همسایه، ساختمانهای مجاور، خودروها، تأسیسات شهری یا اموال اشخاص دیگر شود. در چنین شرایطی، مسئولیت ناشی از عملیات ساختمانی و خسارت واردشده به اشخاص ثالث باید بر اساس نوع بیمهنامه و تعهدات آن بررسی شود. بنابراین اگر کارفرما علاوه بر مسئولیت در برابر کارکنان، قصد دارد ریسک خسارت به اشخاص ثالث را نیز مدیریت کند، باید هنگام خرید بیمه مسئولیت، نوع تعهدات، سقف تعهدات، استثنائات و شرایط خصوصی بیمهنامه را بهدقت بررسی کند.
کلوزهای بیمه مسئولیت کارفرما چیست؟
در کنار تعهدات اصلی بیمه مسئولیت کارفرما و کارکنان، برخی کلوزها و پوششهای تکمیلی برای شرایط و ریسکهای خاص قابل انتخاب هستند. هر کلوز بخشی از ریسکهایی را پوشش میدهد که ممکن است در شرایط عادی بیمهنامه تحت تعهد بیمهگر نباشند یا برای آنها تعهد جداگانهای لازم باشد.نیاز به هر یک از این کلوزها به نوع فعالیت، شرایط کارگاه یا پروژه، تعداد کارکنان، نحوه فعالیت و ریسکهای موجود بستگی دارد و انتخاب همه آنها برای هر کارفرما ضروری نیست.
کلوز ۱؛ پوشش حوادث ناشی از وسایل نقلیه موتوری
خسارتهای ناشی از وسایل نقلیه موتوری مشمول قانون بیمه اجباری شخص ثالث، در شرایط عمومی بیمه مسئولیت مدنی کارفرما از تعهدات بیمهگر خارج است؛ با این حال، در صورت خرید پوشش اضافی مربوط، برخی مسئولیتهای کارفرما در حوادث ناشی از وسایل نقلیه موتوری میتواند طبق شرایط کلوز تحت پوشش قرار گیرد.این موضوع میتواند برای کارگاهها و کارخانههایی که از وسایلی مانند لیفتراک، خودروهای حملونقل، ماشینآلات کارگاهی یا سایر وسایل نقلیه موتوری استفاده میکنند اهمیت داشته باشد.
کلوز ۲؛ جبران هزینههای پزشکی
در شرایط عمومی هزینههای پزشکی میتواند در چارچوب تعریف خسارت و در صورت محکومیت بیمهگذار به پرداخت، تحت تعهد قرار گیرد.با خرید پوشش اضافی جبران هزینههای پزشکی، در شرایط مقرر در کلوز، امکان جبران هزینههای پزشکی بر اساس صورتحسابهای معتبر نیز وجود دارد؛ حتی در مواردی که این هزینهها در رأی مرجع قضایی بهعنوان مبلغ قابل پرداخت از سوی کارفرما تعیین نشده باشند. سقف و شرایط این پوشش باید در بیمهنامه بررسی شود.
مناسب برای چه کسانی؟
کارگاهها، کارخانهها و کسبوکارهایی که کارکنان آنها در معرض خطرات فیزیکی یا حوادث کاری قرار دارند.
کلوز ۳؛ پوشش تبصره یک ماده ۶۶ قانون تأمین اجتماعی
یکی از کلوزهای مهم، پوشش تبصره یک ماده ۶۶ قانون تأمین اجتماعی است. در صورت وقوع حادثه ناشی از کار و احراز مسئولیت کارفرما، ممکن است سازمان تأمین اجتماعی طبق مقررات مربوط، هزینههایی را که بابت تعهدات قانونی خود پرداخت کرده از کارفرما مطالبه کند. این کلوز برای شرایطی طراحی شده است که مسئولیت مالی مربوط به این مطالبات، در حدود تعهدات بیمهنامه، تحت پوشش قرار گیرد. نکته مهم این است که بیمه مسئولیت کارفرما و تأمین اجتماعی جایگزین یکدیگر نیستند. کارفرما همچنان باید تکالیف قانونی خود در قبال تأمین اجتماعی را انجام دهد و این کلوز صرفاً مربوط به تعهدات مشخصی است که طبق شرایط بیمهنامه قابل جبران هستند.
کلوز 4؛ پوشش افزایش ریالی دیه
با توجه به تغییر مبلغ دیه در سالهای مختلف، سقف تعهدات بیمهنامه و نحوه محاسبه خسارت در پروندههای دیه اهمیت زیادی دارد. در صورت نبود توافق خاص، مبنای محاسبه خسارت مطابق مفاد بیمهنامه تعیین میشود و در شرایط عمومی، معادل ریالی ارزانترین نوع دیه رایج در روز پرداخت بهعنوان مبنای محاسبه در موارد عدم توافق در نظر گرفته شده است. با این حال، نحوه افزایش تعهدات بیمهگر در صورت تغییر مبلغ دیه، به شرایط خصوصی بیمهنامه و کلوزهای مربوط بستگی دارد و باید پیش از خرید بیمهنامه بررسی شود.
کلوز ۶؛ پوشش تعدد دیات و دیات غیرمسری
تعدد دیات زمانی مطرح میشود که در اثر یک حادثه، فرد آسیبدیده دچار صدمات متعددی شود و طبق رأی مرجع قضایی، مجموع دیات قابل پرداخت بیش از یک دیه کامل باشد.
برای مثال، ممکن است یک کارگر در اثر حادثه علاوه بر آسیب شدید به سر، دچار شکستگی یکی از اعضای بدن نیز شود و طبق رأی صادرشده، بابت آسیبهای مختلف دیههای جداگانه تعیین شود. در صورت وجود این کلوز و قرارگرفتن خسارت در شرایط آن، دیات اضافی تا سقف تعهدات بیمهنامه قابل بررسی خواهد بود.
دیات غیرمسری نیز به شرایطی مربوط میشود که آسیبهای متعدد ایجادشده برای زیاندیده، در فرآیند حادثه و نهایتاً فوت او مطرح میشوند و طبق رأی مرجع قضایی، دیات مربوط به آسیبهای غیرمؤثر مستقیم در مرگ نیز قابل مطالبه باشند.
کلوز ۷؛ پوشش مأموریت خارج از کارگاه
اگر کارکنان برای انجام وظایف شغلی خود به خارج از محل اصلی فعالیت اعزام شوند، ممکن است حادثه در محلی خارج از آدرس درجشده در بیمهنامه اتفاق بیفتد. کلوز مأموریت خارج از کارگاه برای چنین شرایطی کاربرد دارد و میتواند مسئولیت بیمهگذار در قبال کارکنانی را که در مأموریت کاری هستند، طبق شرایط بیمهنامه تحت پوشش قرار دهد. در این نوع پوشش، باید به شرایط بیمهنامه و نحوه معرفی کارکنان توجه شود؛ زیرا ممکن است این کلوز با شرایط متفاوتی نسبت به بیمهنامههای عادی صادر شود.مناسب برای شرکتها و کسبوکارهایی که کارکنان آنها برای نصب، تعمیر، بازدید، فروش، خدمات یا سایر مأموریتهای کاری به خارج از محل اصلی فعالیت اعزام میشوند.
کلوز ۹؛ پوشش نوسان تعداد کارکنان تا ۲۰ درصد
تعداد کارکنان یک مجموعه ممکن است در طول مدت بیمهنامه ثابت نباشد. اگر تعداد کارکنان افزایش پیدا کند و تعداد واقعی آنها با تعداد اعلامشده در بیمهنامه مطابقت نداشته باشد، ممکن است در زمان خسارت موضوع کمبودن تعداد افراد بیمهشده مطرح شود. کلوز نوسان تعداد کارکنان تا ۲۰ درصد برای مدیریت این تغییرات در بیمهنامههای واجد شرایط کاربرد دارد و در صورت افزایش نیروی انسانی تا میزان تعیینشده، میتواند از نیاز به اصلاح فوری تعداد کارکنان جلوگیری کند. البته این پوشش به معنای بینیازی از اعلام تغییرات اساسی در تعداد کارکنان نیست و شرایط دقیق آن باید از بیمهنامه و شرکت بیمه استعلام شود.
مناسب برای کارگاهها و کسبوکارهایی که تعداد کارکنان آنها در طول سال تغییر میکند؛ بهخصوص فعالیتهای فصلی یا پروژهای.
کلوز ۱۰؛ پوشش غرامت دستمزد روزانه کارکنان
گاهی ممکن است کارمند یا کارگر بر اثر حادثه کاری برای مدتی قادر به انجام وظایف خود نباشد و طبق شرایط قانونی و بیمهنامه، کارفرما مسئول پرداخت غرامت دستمزد روزانه شناخته شود. کلوز غرامت دستمزد روزانه کارکنان برای چنین شرایطی طراحی شده است و در صورت احراز مسئولیت و وجود شرایط لازم، مبلغ مربوط را تا سقف تعهدات بیمهنامه جبران میکند.مدت و میزان پرداخت این غرامت به شرایط بیمهنامه و مدارک و نظر مراجع مربوط بستگی دارد.
کلوز ۱۱؛ پوشش هزینههای دستمزد کارشناسی
بررسی برخی حوادث کاری ممکن است به کارشناسی رسمی و بررسی فنی نیاز داشته باشد. در چنین شرایطی ممکن است کارفرما برای دفاع از حقوق خود یا بررسی مسئولیت حادثه، هزینه کارشناسی پرداخت کند.کلوز هزینههای دستمزد کارشناسی میتواند این هزینهها را در حدود شرایط بیمهنامه و تعرفههای مورد قبول بیمهگر جبران کند. این پوشش بهخصوص در پروندههایی که علت حادثه یا میزان تقصیر اشخاص نیاز به بررسی تخصصی دارد، اهمیت بیشتری پیدا میکند.
کلوز ۱۲؛ مسئولیت بیمهگذار در قبال کارکنان عوامل اجرایی
در بسیاری از پروژهها، کارفرما بخشی از عملیات را به پیمانکار واگذار میکند. در این حالت ممکن است کارکنان پیمانکار نیز در محل پروژه حضور داشته باشند و در جریان عملیات دچار حادثه شوند. کلوز ۱۲ برای شرایطی کاربرد دارد که کارکنان عوامل اجرایی یا پیمانکار در اثر حادثه دچار خسارت شوند و طبق نظر مراجع ذیصلاح، مسئولیت کارفرمای اصلی نیز احراز شود. نکته مهم این است که این کلوز به معنای انتقال کامل مسئولیت پیمانکار به بیمه کارفرمای اصلی نیست. پیمانکار نیز باید با توجه به مسئولیتهای خود، بیمه مناسب داشته باشد.
مناسب برای کارفرمایان و صاحبان پروژههایی که اجرای بخشی از فعالیت خود را به پیمانکاران یا عوامل اجرایی دیگر واگذار میکنند.
کلوز ۱۳؛ مسئولیت بیمهگذار در قبال شخص عوامل اجرایی
کلوز ۱۳ با کلوز ۱۲ تفاوت مهمی دارد. در کلوز ۱۲، موضوع اصلی کارکنان عوامل اجرایی است؛ اما کلوز ۱۳ به مسئولیت کارفرما در قبال شخص عامل اجرایی یا پیمانکار مربوط میشود. برای مثال، اگر کارفرمای اصلی بخشی از عملیات را به یک پیمانکار واگذار کرده باشد و خود شخص پیمانکار در جریان عملیات دچار حادثه شود، در صورت احراز مسئولیت کارفرما، این کلوز میتواند در حدود شرایط بیمهنامه مورد استفاده قرار گیرد.
بنابراین بهتر است این دو پوشش را با یکدیگر اشتباه نگیریم:
کلوز ۱۲ → کارکنان پیمانکار
کلوز ۱۳ → شخص پیمانکار یا عامل اجرایی
البته مسئولیت خود پیمانکار در برابر کارکنانش همچنان موضوعی جداگانه است و در صورت نیاز باید برای آن بیمه مسئولیت مناسب تهیه شود.
بیمه مسئولیت کارفرما در قبال کارکنان چه خسارتهایی را جبران میکند؟
تعهدات دقیق به متن بیمهنامه، شرایط عمومی و خصوصی و پوششهای انتخابشده بستگی دارد؛ اما در بیمههای مسئولیت کارفرما در قبال کارکنان، خسارتهای جانی مانند فوت، نقص عضو و برخی هزینههای پزشکی میتوانند در چارچوب تعهدات بیمهنامه مطرح باشند. در برخی بیمهنامهها نیز امکان خرید پوششهای تکمیلی وجود دارد؛ برای مثال، در برخی محصولات بازار پوششهایی برای مسئولیت پیمانکاران فرعی، مهندسان ناظر و مشاوران، هزینههای پزشکی، مطالبات تأمین اجتماعی یا هزینههای وکالت پیشبینی شده است. این موارد عمومی و خودکار برای تمام بیمهنامهها نیستند و باید هنگام صدور، شرایط و کلوزهای قابل خرید بررسی شوند.
قیمت بیمه مسئولیت کارفرما چگونه تعیین میشود؟
قیمت یک عدد ثابت برای همه کسبوکارها نیست. حق بیمه با توجه به نوع فعالیت و مشخصات ریسک تعیین میشود.
مهمترین عوامل مؤثر میتوانند شامل موارد زیر باشند:
- نوع فعالیت کارفرما
- ساختمانی، عمرانی، صنعتی، تجاری یا خدماتی بودن فعالیت
- تعداد کارکنان
- مدت اعتبار بیمهنامه
- مشخصات و شرایط پروژه
- متراژ و نوع عملیات در پروژههای ساختمانی
- میزان ریسک فعالیت
- سقف تعهدات انتخابی
- پوششها و کلوزهای اضافی
- سوابق و شرایط خاص ریسک در مواردی که بیمهگر بررسی میکند
در پروژههای ساختمانی، مشخصات پروژه اهمیت ویژهای دارد و در برخی محصولات، متراژ زیربنا یکی از عوامل تعیینکننده حق بیمه پایه است؛ در مقابل، برای برخی فعالیتهای صنعتی، تجاری و خدماتی تعداد کارکنان میتواند عامل مهمتری باشد. به همین دلیل، برای استعلام قیمت بیمه مسئولیت کارفرما بهتر است اطلاعات واقعی فعالیت ارائه شود و صرفاً به یک نرخ عمومی اکتفا نشود.
بیمه مسئولیت کارفرما با نام و بینام چیست؟
یکی از مواردی که هنگام خرید بیمه مسئولیت کارفرما در قبال کارکنان مطرح میشود، انتخاب بیمهنامه بانام یا بینام است.در بیمهنامه بانام، مشخصات کارکنان طبق شرایط بیمهنامه اعلام میشود. این روش برای فعالیتهایی که کارکنان مشخص و نسبتاً ثابت دارند میتواند کاربرد داشته باشد.در بیمهنامه بینام، اسامی کارکنان در بیمهنامه درج نمیشود و شرایط شناسایی افراد تحت پوشش بر اساس مفاد بیمهنامه تعیین میشود. این نوع بیمه میتواند برای برخی فعالیتهایی که تعداد یا ترکیب نیروها متغیر است، کاربرد داشته باشد.با این حال، شرایط دقیق بیمهنامه و شرکت بیمه باید ملاک تصمیمگیری باشد و نباید صرفاً بر اساس عنوان بانام یا بینام انتخاب کرد.
شرایط و مدارک لازم برای خرید
شرایط صدور به نوع فعالیت و شرکت بیمه بستگی دارد، اما برای استعلام و صدور معمولاً اطلاعاتی مانند موارد زیر مورد نیاز است:
- مشخصات بیمهگذار
- نوع دقیق فعالیت
- آدرس محل فعالیت یا مشخصات پروژه
- تعداد کارکنان
- مدت مورد نظر بیمهنامه
- اطلاعات مربوط به پروژه در بیمههای ساختمانی و عمرانی
- میزان تعهدات مورد نیاز
- پوششهای تکمیلی مورد درخواست
نکته مهم این است که اظهارات بیمهگذار مبنای ارزیابی ریسک و صدور بیمهنامه قرار میگیرد؛ بنابراین اطلاعات فعالیت، تعداد کارکنان و شرایط پروژه باید با واقعیت مطابقت داشته باشد.
سقف تعهدات بیمه مسئولیت کارفرما
یکی از مهمترین موارد هنگام خرید بیمه مسئولیت کارفرما، انتخاب مناسب سقف تعهدات است. سقف تعهدات مشخص میکند بیمهگر در صورت وقوع حادثه و احراز مسئولیت کارفرما، تا چه میزان از خسارتهای تحت تعهد بیمهنامه را جبران میکند.برای مثال، اگر مبلغ تعهد بیمهنامه با سطح ریسک یک کارگاه، کارخانه یا پروژه ساختمانی متناسب نباشد، ممکن است در زمان وقوع خسارت، تمام مسئولیت مالی کارفرما تحت پوشش بیمهگر قرار نگیرد. به همین دلیل، انتخاب کمترین سقف تعهدات صرفاً برای پرداخت حق بیمه کمتر، همیشه تصمیم مناسبی نیست. هنگام بررسی پیشنهادهای بیمه، فقط قیمت بیمه مسئولیت کارفرما را مقایسه نکنید. مواردی مانند سقف تعهدات، نوع خسارتهای تحت تعهد، حدود مسئولیت بیمهگر، فرانشیز، استثنائات و کلوزهای انتخابی را نیز بررسی کنید تا بیمهنامه متناسب با شرایط واقعی فعالیت شما انتخاب شود.
نحوه دریافت خسارت بیمه مسئولیت مدنی کارفرما
پس از وقوع حادثه، کارفرما باید موضوع را در مهلت و شیوهای که در بیمهنامه تعیین شده، به بیمهگر اطلاع دهد. سپس مدارک مربوط به حادثه، وضعیت زیاندیده و میزان و مبنای مسئولیت کارفرما بررسی میشود. در پروندههای مسئولیت، صرف وقوع حادثه بهتنهایی به معنای پرداخت خسارت نیست. باید مشخص شود حادثه در ارتباط با فعالیت مورد بیمه رخ داده، مسئولیت قانونی کارفرما احراز شده و خسارت ایجادشده در محدوده تعهدات بیمهنامه قرار دارد.
بهطور معمول، روند رسیدگی میتواند شامل این مراحل باشد:
- اعلام حادثه به شرکت بیمه
- ارائه مدارک و مستندات مربوط به حادثه
- بررسی علت حادثه و میزان مسئولیت کارفرما
- ارزیابی خسارت و بررسی سقف تعهدات بیمهنامه
- تعیین مبلغ قابل پرداخت و انجام فرآیند جبران خسارت در صورت احراز شرایط بیمهنامه
بنابراین، نگهداری گزارش حادثه، مدارک پزشکی، گزارش مراجع ذیربط، مستندات بیمهنامه و سایر مدارک مرتبط اهمیت زیادی دارد. همچنین بهتر است کارفرما پیش از هر اقدامی، شرایط بیمهنامه و الزامات مربوط به اعلام خسارت را بررسی کند تا روند رسیدگی با مشکل مواجه نشود.
چه خسارتهایی تحت پوشش نیست؟
بیمه مسئولیت کارفرما به این معنا نیست که هر حادثهای که برای کارکنان یا افراد مرتبط با محل کار اتفاق میافتد، بدون قیدوشرط تحت تعهد بیمهگر قرار دارد. پرداخت خسارت به نوع حادثه، مسئولیت قانونی کارفرما، شرایط بیمهنامه و سقف تعهدات بستگی دارد. برخی موارد ممکن است در شرایط پایه بیمهنامه تحت پوشش نباشند، اما امکان اضافهکردن آنها از طریق کلوز یا توافق با بیمهگر وجود داشته باشد. در مقابل، برخی موارد نیز طبق شرایط بیمهنامه و مقررات مربوط، در زمره استثنائات قرار میگیرند و قابل پرداخت نیستند.
- خسارتهای ناشی از عمد یا تقلب بیمهگذار یا اشخاصی که مسئولیت آنها در بیمهنامه مطرح است.
- جرائم، مجازاتها و مبالغی که ماهیت جریمه قانونی دارند و صرفاً با پرداخت حق بیمه قابل انتقال به بیمهگر نیستند.
- حوادثی که مسئولیت قانونی کارفرما در ایجاد آنها احراز نشده باشد.
- خسارتهایی که خارج از محدوده فعالیت یا محل مورد بیمه رخ دادهاند؛ مگر اینکه برای آن شرایط یا پوشش مربوط در بیمهنامه پیشبینی شده باشد.
- برخی حوادث مرتبط با وسایل نقلیه موتوری که تابع مقررات بیمه اجباری شخص ثالث هستند، مگر در مواردی که پوشش مربوط در بیمهنامه مسئولیت نیز خریداری شده باشد.
- خطرات و حوادثی که صراحتاً در بخش استثنائات بیمهنامه قرار گرفتهاند.
قبل از خرید بیمه مسئولیت کارفرما به چه نکاتی توجه کنیم؟
برای اینکه بعداً در زمان خسارت با ابهام مواجه نشوید، قبل از صدور بیمهنامه این موارد را بررسی کنید:
- فعالیت واقعی خود را دقیق اعلام کنید.
- تعداد کارکنان و شرایط کارگاه را مطابق واقعیت درج کنید.
- در پروژه ساختمانی، مشخصات واقعی پروژه را اعلام کنید.
- تفاوت کارکنان، پیمانکاران و اشخاص ثالث را در بیمهنامه بررسی کنید.
- سقف تعهدات را متناسب با ریسک انتخاب کنید.
- استثنائات و فرانشیز را بخوانید.
- در صورت نیاز، پوششهای تکمیلی را درخواست کنید.
- شرایط خصوصی بیمهنامه را قبل از پرداخت حق بیمه بررسی کنید.
در پروژههایی که چند پیمانکار یا عوامل اجرایی مختلف حضور دارند، این موضوع اهمیت بیشتری دارد؛ زیرا مسئولیت هر شخص لزوماً صرفاً به دلیل حضور در پروژه تحت یک بیمهنامه قرار نمیگیرد و باید جایگاه او در بیمهنامه و کلوزهای مربوط مشخص باشد. حتی برخی محصولات بیمهای برای مسئولیت پیمانکاران فرعی یا سایر عوامل، پوششهای جداگانه پیشبینی میکنند.
جمعبندی
بیمه مسئولیت کارفرما یکی از ابزارهای مهم برای مدیریت ریسک مالی ناشی از حوادث در کارگاهها، پروژههای ساختمانی، واحدهای صنعتی، تجاری و خدماتی است. با این حال، انتخاب بیمهنامه مناسب فقط به خرید یک بیمه مسئولیت محدود نمیشود و باید نوع فعالیت و مسئولیتهای احتمالی کارفرما بهدرستی مشخص شود.
ابتدا باید مشخص شود مسئولیت موردنظر مربوط به کارکنان و کارگران است یا اشخاص ثالث. سپس عواملی مانند نوع فعالیت، شرایط پروژه، تعداد کارکنان، سقف تعهدات، فرانشیز و پوششهای مورد نیاز بررسی شوند.برای خرید نیز بهتر است پیش از صدور بیمهنامه، شرایط و تعهدات آن با ریسک واقعی کسبوکار یا پروژه مطابقت داده شود. این کار کمک میکند بیمهنامه انتخابشده از نظر میزان تعهدات و شرایط بیمهای، متناسب با فعالیت شما باشد.در سایت بیمه لینک میتوانید برای استعلام بیمه مسئولیت کارفرما و بررسی شرایط بیمهنامه متناسب با نوع فعالیت خود اقدام کنید و پیش از خرید، جزئیات تعهدات و پوششهای مورد نیاز را بررسی کنید.
