وارد کردن اطلاعات
مقایسه و انتخاب
تکمیل مشخصات
تایید و پرداخت نهایی
خرید آنلاین بیمه جنگ | پوشش خسارت خانه و اموال
وقتی یک خانه، ساختمان، اثاثیه یا خودرو در اثر جنگ و درگیریهای نظامی آسیب میبیند، فقط میزان خسارت اهمیت ندارد؛ سؤال اصلی این است که آیا بیمهنامه چنین حادثهای را تحت پوشش قرار میدهد یا خیر؟ بسیاری از بیمهنامههای معمول، خطرات مربوط به جنگ و عملیات نظامی را در بخش استثنائات خود قرار میدهند. بنابراین، داشتن بیمه آتشسوزی یا بیمه بدنه بهتنهایی لزوماً به معنای جبران خسارتهای ناشی از این حوادث نیست.
در برخی بیمهنامهها، امکان اضافه کردن پوشش خطر جنگ وجود دارد. البته شرایط این پوشش برای همه قراردادها یکسان نیست و به نوع بیمه، موضوع مورد بیمه، سرمایه، شرکت بیمهگر و شرایط زمان صدور بستگی دارد. اگر قصد تهیه این پوشش را دارید، بهتر است پیش از اقدام بدانید چه خسارتهایی ممکن است جبران شوند، چه اموالی را میتوان بیمه کرد، حقبیمه چگونه تعیین میشود و در صورت وقوع حادثه چه مراحلی برای دریافت خسارت باید طی شود. در ادامه، این موارد را بررسی میکنیم.
بیمه جنگ چیست؟
بیمه جنگ به پوششی گفته میشود که در صورت درج در قرارداد، خسارتهای واردشده به اموال بر اثر خطرات جنگی و برخی حوادث مرتبط با عملیات نظامی را جبران میکند. این موضوع میتواند درباره خانه، ساختمان، اثاثیه و در شرایطی خودرو مطرح باشد. این پوشش همیشه به شکل یک بیمهنامه مستقل صادر نمیشود. در برخی موارد، خطر جنگ بهصورت پوشش یا الحاقیه به بیمهنامههایی مانند آتشسوزی یا بدنه اضافه میشود. بنابراین، نوع قرارداد و شرایطی که بیمهگر برای پذیرش این خطر تعیین کرده، اهمیت زیادی دارد.
برای مثال، ممکن است یک واحد مسکونی بیمه آتشسوزی داشته باشد، اما خسارت ناشی از اصابت موشک، حمله هوایی یا انفجار مرتبط با یک عملیات نظامی در تعهدات بیمهنامه پایه قرار نگیرد. اگر خطر جنگ بهطور مشخص به قرارداد اضافه شده باشد، جبران چنین خسارتی بر اساس همان تعهد بررسی خواهد شد. از طرف دیگر، باید مشخص باشد که پوشش خریداریشده دقیقاً چه مواردی را شامل میشود؛ برای نمونه، آیا خسارت ناشی از موج انفجار، آتشسوزی بعد از حمله، ریزش آوار یا آسیب به تأسیسات نیز در آن قرار گرفته است یا خیر.
تفاوت بیمه آتشسوزی معمولی با پوشش خطر جنگ
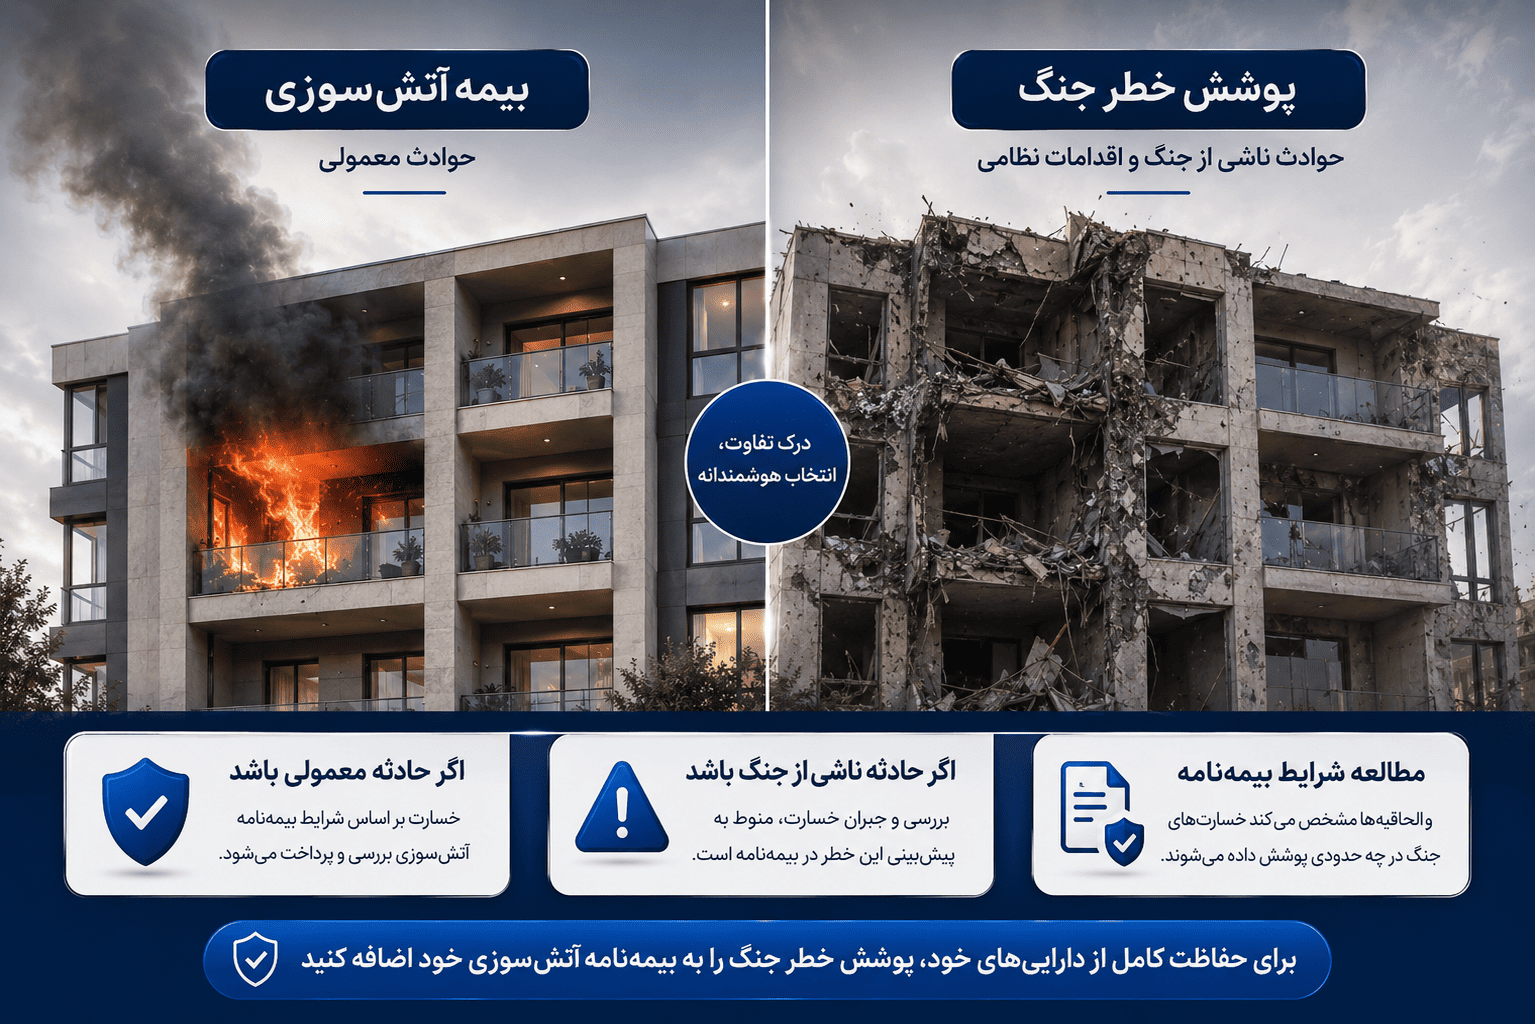
بیمه آتشسوزی و پوشش خطر جنگ، یکسان نیستند. بیمه آتشسوزی میتواند خطرهایی مانند آتشسوزی، صاعقه و انفجار را تحت تعهد قرار دهد و بسته به نوع قرارداد، پوششهای دیگری نیز به آن اضافه شود. اما وقتی منشأ حادثه، جنگ یا یک اقدام نظامی باشد، باید بررسی کرد که این خطر در بیمهنامه پذیرفته شده یا در بخش استثنائات قرار دارد.
برای مثال، یک واحد مسکونی را در نظر بگیرید:
- اگر آتشسوزی بر اثر یک حادثه عادی و تحت پوشش بیمهنامه رخ دهد، خسارت طبق شرایط قرارداد بررسی میشود.
- اگر اصابت موشک یا حمله نظامی باعث انفجار و سپس آتشسوزی ساختمان شود، منشأ حادثه اهمیت پیدا میکند.
- اگر خطر جنگ در بیمهنامه پیشبینی نشده باشد، داشتن بیمه آتشسوزی بهتنهایی برای جبران چنین خسارتی کافی نیست.
- اگر این خطر با شرایط مشخص به بیمهنامه اضافه شده باشد، خسارت بر اساس حدود همان تعهد بررسی خواهد شد.
بنابراین، برای اطلاع از وضعیت یک ملک یا اموال، نباید صرفاً به داشتن بیمه آتشسوزی اکتفا کرد. شرایط بیمهنامه و الحاقیههای صادرشده مشخص میکنند که خسارتهای ناشی از حمله نظامی، موشک یا انفجار مرتبط با جنگ در چه محدودهای قابل بررسی هستند.
بیمه جنگ ساختمان چه خسارتهایی را جبران میکند؟
اگر خطر جنگ در بیمهنامه پذیرفته شده باشد، خسارتهای مشخصی که در نتیجه حملات نظامی یا حوادث ناشی از آن به ساختمان و اموال وارد میشوند، میتوانند در فرآیند ارزیابی قرار بگیرند.
مهمترین موارد عبارتاند از:
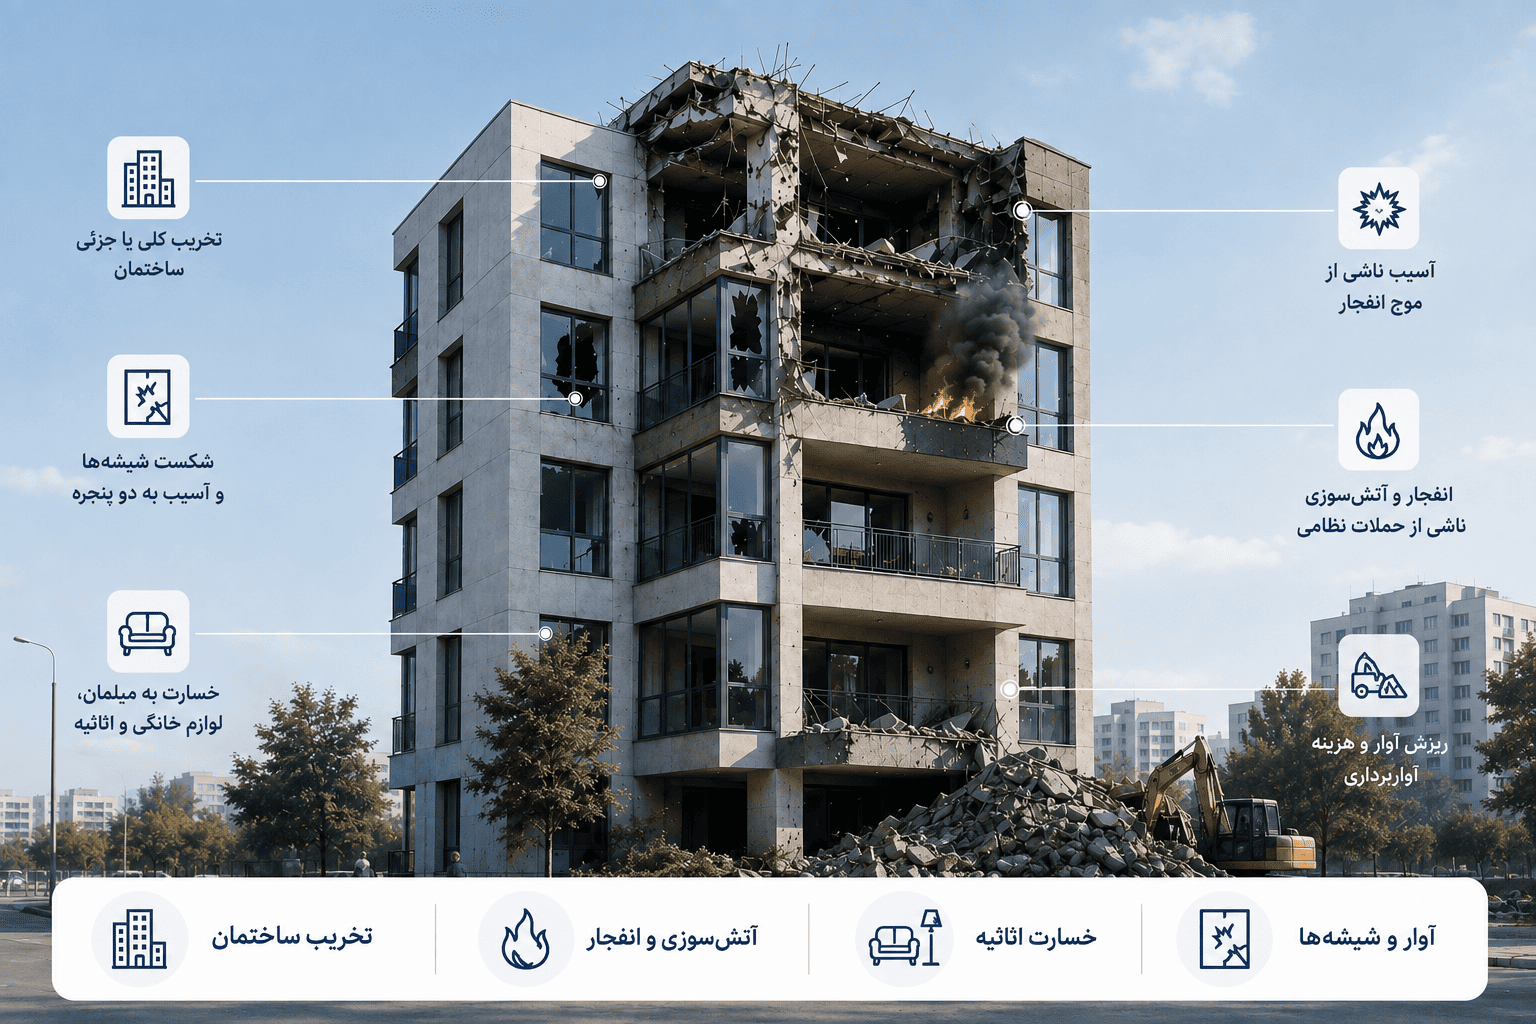
- تخریب کلی یا جزئی ساختمان بر اثر اصابت موشک یا سایر پرتابههای نظامی
- آسیب به تأسیسات و بخشهای بیمهشده بنا
- خسارت به مبلمان، لوازم خانگی و سایر اثاثیه
- انفجار و آتشسوزی ناشی از حملات نظامی
- آسیب ناشی از موج انفجار
- شکست شیشهها و آسیب به در و پنجره، در صورت قرار گرفتن در پوشش
- خسارت ناشی از ریزش آوار یا سقوط قطعات ناشی از حادثه
- هزینه آواربرداری، در صورت پیشبینی در بیمهنامه
- برخی هزینههای جانبی مانند اسکان موقت، در صورت وجود چنین تعهدی
خسارت مستقیم و تبعی چه تفاوتی دارند؟
خسارت مستقیم نتیجه خود حادثه است؛ برای مثال، اصابت موشک به ساختمان و تخریب دیوار، سقف یا بخشی از سازه.
خسارت تبعی در پی حادثه اولیه ایجاد میشود. برای نمونه، موج انفجار میتواند باعث شکستن شیشهها شود یا یک انفجار نظامی، آتشسوزی داخل ساختمان را به دنبال داشته باشد.
این تفکیک هنگام رسیدگی به پرونده اهمیت دارد، زیرا کارشناس باید ارتباط میان حادثه و خسارت ایجادشده را بررسی کند.
چه خسارتهایی ممکن است تحت پوشش قرار نگیرند؟
این پوشش برای تمام خسارتهایی که در دوره جنگ اتفاق میافتند، تعهد نامحدود ایجاد نمیکند. بعضی موارد ممکن است بهطور کامل از تعهد خارج باشند یا فقط با شرایط خاص قابل بیمه شدن باشند.
برای مثال:
- خسارتهایی که خارج از محدوده خطرات درجشده در بیمهنامه باشند؛
- خسارت واردشده به اموالی که در سرمایه بیمهشده قرار نگرفتهاند؛
- مبالغ بیشتر از سقف تعهد بیمهگر؛
- خسارتهایی که قبل از شروع یا پس از پایان اعتبار پوشش اتفاق افتادهاند؛
- مواردی که در شرایط عمومی یا خصوصی قرارداد صراحتاً استثنا شدهاند؛
- برخی اموال خاص مانند وجه نقد، اسناد یا اشیای قیمتی، در صورتی که شرایط بیمهنامه آنها را از تعهد خارج کرده باشد.
بنابراین، فهرست استثنائات را باید از متن همان بیمهنامه یا الحاقیه بررسی کرد و نمیتوان برای همه قراردادها یک فهرست یکسان در نظر گرفت.
آیا ارزش ساختمان و اموال روی مبلغ خسارت تأثیر دارد؟
بله. ارزش ساختمان و اموالی که در بیمهنامه ثبت میشود، نقش مهمی در تعیین میزان خسارت قابل پرداخت دارد. سرمایه بیمهشده باید تا حد امکان با ارزش واقعی مورد بیمه متناسب باشد.
اگر ارزش واقعی ساختمان یا اموال بیشتر از سرمایه درجشده در بیمهنامه باشد، ممکن است در زمان وقوع خسارت، مبلغ قابل پرداخت بر اساس شرایط قرارداد و مقررات بیمهای کاهش پیدا کند. به همین دلیل، هنگام تعیین سرمایه بیمه بهتر است هزینه واقعی بازسازی ساختمان، ارزش اثاثیه و سایر اموال موردنظر را با دقت برآورد کنید.
کمتر اعلام کردن ارزش دارایی با هدف پرداخت حقبیمه کمتر، ممکن است در زمان وقوع خسارت باعث شود مبلغ دریافتی پاسخگوی هزینه واقعی جبران خسارت نباشد.
شرایط خرید بیمه جنگ و الحاقیه جنگ بیمه آتشسوزی
نحوه خرید بیمه جنگ به نوع دارایی، بیمه پایه و شرایطی که شرکت بیمه برای پذیرش این خطر تعیین میکند، بستگی دارد.اگر ساختمان یا خانه شما از قبل دارای بیمه آتشسوزی باشد، میتوانید درباره امکان اضافه کردن خطر جنگ و حملات نظامی به بیمهنامه موجود از شرکت بیمه استعلام بگیرید. برای خودرو نیز شرایط از طریق بیمه بدنه بررسی میشود.در صورتی که هنوز بیمهنامهای برای ساختمان یا اموال خود ندارید، هنگام استعلام باید از ابتدا موضوع پوشش خطر جنگ را مطرح کنید تا مشخص شود این خطر برای مورد بیمه شما قابل پذیرش و صدور هست یا خیر.
روند خرید یا اضافه کردن این پوشش معمولاً شامل مراحل زیر است:
| مرحله | توضیحات |
|---|---|
| ۱. اعلام مشخصات مورد بیمه | اطلاعات ساختمان، خانه، اثاثیه، خودرو یا سایر اموال و ارزش تقریبی آنها اعلام میشود. |
| ۲. بررسی ریسک توسط بیمهگر | شرکت بیمه شرایط مورد بیمه، موقعیت و میزان ریسک را بررسی میکند. |
| ۳. بازدید از محل در صورت نیاز | برای املاک یا داراییهای با ارزش بالا، ممکن است بازدید و ارزیابی انجام شود. |
| ۴. تعیین شرایط قرارداد | سرمایه بیمه، سقف تعهد، فرانشیز، مدت اعتبار و خطرات تحت تعهد مشخص میشود. |
| ۵. پرداخت حقبیمه و صدور بیمهنامه یا الحاقیه | پس از تأیید نهایی، پوشش طبق تاریخ و شرایط درجشده در سند بیمهای برقرار خواهد شد. |
مدارک لازم برای خرید بیمه جنگ
مدارک موردنیاز به نوع دارایی و شرایط شرکت بیمه بستگی دارد، اما معمولاً ممکن است موارد زیر درخواست شود:
- مدارک شناسایی بیمهگذار
- مدارک مالکیت یا استفاده از ملک، در صورت نیاز
- اجارهنامه برای مستأجر، در صورت مرتبط بودن با مورد بیمه
- بیمهنامه آتشسوزی یا بیمه بدنه، در صورت اضافه شدن پوشش به قرارداد موجود
- مشخصات ساختمان، خودرو یا سایر اموال
- ارزش تقریبی داراییهای مورد بیمه
- فهرست اثاثیه و تجهیزات، در صورت درخواست بیمه برای اموال داخل ساختمان
- مدارک یا اطلاعات دیگری که برای ارزیابی ریسک توسط بیمهگر لازم باشد
هنگام خرید بیمه جنگ چه نکاتی را بپرسیم؟
قبل از خرید بیمه جنگ یا اضافه کردن این خطر به بیمهنامه موجود، بهتر است جزئیات تعهدات را بهطور دقیق از شرکت بیمه یا کارشناس مربوطه بپرسید.
مهمترین موارد عبارتاند از:
- پوشش خطر جنگ از چه تاریخی آغاز میشود؟
- آیا اصابت موشک و حملات نظامی در تعهدات بیمهنامه قرار دارد؟
- خسارت ناشی از آتشسوزی یا انفجار پس از حمله چگونه ارزیابی میشود؟
- کدام ساختمانها و اموال تحت بیمه قرار گرفتهاند؟
- سقف پرداخت خسارت چقدر است؟
- میزان فرانشیز چقدر است؟
- مدت اعتبار پوشش چه زمانی است؟
- چه خطرها و مواردی از تعهد بیمه خارج شدهاند؟
- برای اعلام خسارت چه مهلتی در نظر گرفته شده است؟
- برای دریافت خسارت چه مدارکی باید ارائه شود؟
مهم است که پاسخ این موارد را در بیمهنامه، الحاقیه یا شرایط کتبی قرارداد بررسی کنید. توضیحات شفاهی بهتنهایی نمیتواند جایگزین مفاد سند بیمهای شود.
بیمه بدنه در زمان جنگ چه خسارتهایی را جبران میکند؟
یکی از سؤالات مهم مالکان خودرو این است که آیا بیمه بدنه در زمان جنگ خسارت ناشی از حمله یا درگیری نظامی را پرداخت میکند یا خیر.در بیمه بدنه معمولی، خطرات ناشی از جنگ و برخی درگیریهای نظامی در بخش استثنائات قرار میگیرند. بنابراین، اگر خودرو در اثر اصابت موشک، موج انفجار، حمله نظامی یا حوادث مستقیم مرتبط با جنگ آسیب ببیند، داشتن بیمه بدنه معمولی بهتنهایی به معنای پرداخت خسارت نیست.در صورتی که شرکت بیمه امکان ارائه پوشش خطر جنگ را برای بیمه بدنه فراهم کرده باشد و این خطر بهصورت صریح در قرارداد پذیرفته شده باشد، خسارت بر اساس شرایط بیمهنامه، سقف تعهدات و استثنائات همان پوشش بررسی خواهد شد.به همین دلیل، پیش از خرید بیمه یا الحاقیه، صرفاً به نام پوشش توجه نکنید و جزئیات خطرات تحت تعهد را مطالعه کنید.
نحوه دریافت خسارت بیمه جنگ
در صورت وقوع حادثه، اولویت با حفظ جان خود و سایر افراد حاضر در محل است. پس از ایمن شدن شرایط، باید در سریعترین زمان ممکن موضوع را به شرکت بیمه اطلاع دهید و برای تشکیل پرونده خسارت اقدام کنید.
فرآیند رسیدگی به خسارت معمولاً به شکل زیر انجام میشود:
اعلام حادثه → تشکیل پرونده → ارائه مدارک → بازدید و ارزیابی خسارت → بررسی مسئولیت و شرایط قرارداد → تعیین مبلغ خسارت → پرداخت خسارت
مدارک لازم با توجه به نوع حادثه و دارایی آسیبدیده متفاوت است، اما ممکن است شامل موارد زیر باشد:
- بیمهنامه یا الحاقیه مربوط به خطر جنگ
- مدارک شناسایی بیمهگذار
- مدارک مالکیت یا مدارک مربوط به مورد بیمه
- تصاویر و مستندات خسارت
- گزارش مراجع ذیصلاح، در صورت نیاز
- فهرست اموال آسیبدیده
- اسناد و مدارک مربوط به ارزش یا هزینه تعمیر و بازسازی
همچنین تا حد امکان باید از بیشتر شدن خسارت جلوگیری شود؛ البته بدون اینکه جان افراد به خطر بیفتد. بهتر است قبل از جابهجایی، تعمیر یا تغییر وضعیت بخشهای آسیبدیده، دستورالعمل شرکت بیمه را دریافت کنید؛ مگر اینکه این اقدامات برای حفظ جان افراد یا جلوگیری از گسترش خسارت ضروری باشد.
مهلت اعلام خسارت بیمه جنگ
در شرایط عمومی بیمه آتشسوزی، بیمهگذار باید حادثه را حداکثر ظرف پنج روز از زمان اطلاع از وقوع خسارت به بیمهگر اعلام کند.
با این حال، بهتر است حادثه را بدون تأخیر و در اولین فرصت ممکن به شرکت بیمه اطلاع دهید و شرایط بیمهنامه خود را نیز بررسی کنید. در شرایط اضطراری که وقوع حادثه یا محدودیتهای ناشی از آن امکان اعلام فوری خسارت را دشوار کرده باشد، مستندات مربوط به شرایط ایجادشده میتواند در روند رسیدگی اهمیت داشته باشد.
بیمه جنگ برای مالک و مستأجر چه تفاوتی دارد؟
نیاز بیمهای مالک و مستأجر یکسان نیست و هرکدام ممکن است نسبت به دارایی متفاوتی ذینفع باشند.
مالک ساختمان معمولاً برای خود ساختمان، تأسیسات و بخشهای متعلق به ملک به بیمه نیاز دارد. در مقابل، مستأجر بیشتر به بیمه کردن اثاثیه، لوازم شخصی، تجهیزات، دکوراسیون یا سایر اموالی که متعلق به خودش است، توجه میکند.
بنابراین، اگر ساختمان توسط مالک بیمه شده باشد، این موضوع لزوماً به معنای بیمه بودن تمام وسایل و اموال مستأجر نیست.
مستأجری که قصد بیمه کردن اموال خود را دارد، باید ارزش تقریبی اثاثیه و تجهیزات را مشخص کند و هنگام استعلام، درباره امکان دریافت پوشش خطر جنگ برای اموال داخل واحد سؤال کند.
خرید و استعلام بیمه جنگ از لینک بیمه
اگر قصد دارید خانه، ساختمان، اثاثیه یا خودرو خود را در برابر خطرات ناشی از جنگ بیمه کنید، بهتر است ابتدا مشخصات مورد بیمه، ارزش تقریبی دارایی و نوع پوشش موردنظر را آماده داشته باشید.در لینک بیمه میتوانید برای استعلام شرایط و گزینههای قابل ارائه اقدام کنید. نوع بیمه پایه، ارزش مورد بیمه، سرمایه درخواستی و خطراتی که قصد دارید در برابر آنها بیمه شوید، بررسی میشوند تا مشخص شود چه شرایطی برای دارایی شما قابل ارائه است.
از آنجا که شرایط پذیرش خطر جنگ ممکن است بر اساس شرکت بیمه، نوع دارایی، زمان صدور و مفاد قرارداد متفاوت باشد، قبل از پرداخت حقبیمه حتماً تاریخ شروع پوشش، سقف تعهدات، فرانشیز، استثنائات و نحوه پرداخت خسارت را بررسی کنید. در نهایت، ملاک پرداخت خسارت، شرایط درجشده در بیمهنامه و الحاقیه صادرشده است؛ بنابراین بهتر است پیش از خرید، تمام جزئیات قرارداد را بهدقت مطالعه کنید.
