چگونه با بیمه شخص ثالث از هزینههای ناخواسته جلوگیری کنیم؟ راهنمای ۱۴۰۵
بیمه شخص ثالث را همه میخرند، اما خیلیها فقط وقتی متوجه کمبودهایش میشوند که بعد از تصادف باید بخشی از خسارت را از جیب خودشان بدهند. بیشتر این هزینهها از چند تصمیم کوچک هنگام خرید و تمدید میآید. در ادامه، ارقام ۱۴۰۵ و راه جلوگیری از هر کدام را آوردهایم.
تعهدات بیمه شخص ثالث در ۱۴۰۵
| تعهد | حداقل | حداکثر |
|---|---|---|
| جانی (دیه و درمان هر نفر) | برابر دیه ماه حرام: ۲ میلیارد و ۸۰۰ میلیون تومان | |
| مالی (خسارت خودرو و اموال دیگران) | ۷۰ میلیون تومان | ۱ میلیارد و ۴۰۰ میلیون تومان |
حداقل تعهد مالی ۲.۵ درصد دیه ماه حرام است و انتخاب عدد بالاتر با خود شماست (جزئیات تعهدات ۱۴۰۵).
۱. تعهد مالی حداقلی؛ گرانترین صرفهجویی
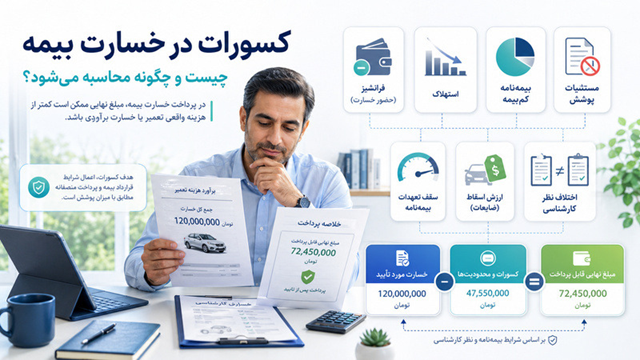
با تعهد مالی ۷۰ میلیون تومانی، اگر در تصادف مقصر باشید و خسارت خودروی طرف مقابل ۲۰۰ میلیون تومان شود، ۱۳۰ میلیون تومان را خودتان باید بدهید. با قیمت امروز قطعات و خودروها، حتی یک تصادف زنجیرهای ساده یا برخورد با یک شاسیبلند از ۷۰ میلیون عبور میکند. افزایش تعهد مالی فقط بخش کوچکی به حق بیمه اضافه میکند؛ هنگام خرید یا تمدید، عددی بالاتر از حداقل انتخاب کنید.
۲. تصادف با خودروی نامتعارف
در ۱۴۰۵ خودروهای بالای ۱ میلیارد و ۴۰۰ میلیون تومان «نامتعارف» حساب میشوند. اگر به چنین خودرویی بزنید، بیمه شما خسارت را به نسبت ارزش گرانترین خودروی متعارف به ارزش آن خودرو میپردازد. مثال: خسارت ۳۰۰ میلیون تومانی به خودرویی ۴.۲ میلیارد تومانی، با این نسبت حدود ۱۰۰ میلیون تومان میشود. باقی را صاحب خودرو از بیمه بدنه خودش میگیرد، نه از شما. پس تعهد مالی بالا در این مورد هم کمک میکند، اما سقف پرداخت با قاعده نسبی محدود میشود.
۳. دیرکرد در تمدید
هر روز بدون بیمه شخص ثالث جریمه دیرکرد دارد و هنگام تمدید به حق بیمه اضافه میشود. مهمتر از جریمه، تصادف در روزهای بدون بیمه است: صندوق تأمین خسارتهای بدنی دیه زیاندیده را میپردازد، اما بعد آن را از شما پس میگیرد. تاریخ انقضا را در تقویم گوشی ثبت کنید و چند روز زودتر تمدید کنید.
۴. از دست دادن تخفیف عدم خسارت
- تخفیف به نام مالک ثبت است. هنگام فروش خودرو، آن را به خودروی جدید منتقل کنید؛ در غیر این صورت ممکن است از دستش بدهید.
- برای خسارتهای کوچک، حساب کنید که پرداخت از جیب ارزانتر است یا کاهش تخفیف در سالهای بعد.
- هر بار استفاده از تعهد مالی یا جانی، درصدی از تخفیف را کم میکند و تأثیرش چند سال باقی میماند.
۵. خسارت بدون کروکی
برای خسارتهای مالی جزئی میتوانید بدون کروکی پلیس و با ثبت در سامانه یا اپلیکیشن بیمهگر خسارت بگیرید، اما سقف پرداخت در این حالت محدود است و معمولاً از حداقل تعهد مالی (۷۰ میلیون تومان) بیشتر نمیشود. اگر خسارت بزرگ است، حتماً گزارش پلیس بگیرید.
۶. پوشش حوادث راننده را فراموش نکنید
بیمه شخص ثالث خسارت دیگران را میدهد. راننده مقصر هم از پوشش حوادث راننده استفاده میکند که در بیمهنامههای فعلی وجود دارد، اما اگر سرنشین بیش از ظرفیت کارت خودرو حمل کنید، افراد اضافه از محل بیمه شما پوشش نمیگیرند و خسارت آنها از محل صندوق تأمین خسارتهای بدنی پیگیری میشود.
چکلیست قبل از خرید یا تمدید
- تعهد مالی را بالاتر از حداقل انتخاب کنید.
- تخفیف عدم خسارت سال قبل را روی بیمهنامه جدید چک کنید.
- مشخصات خودرو و ظرفیت سرنشین را با کارت خودرو تطبیق دهید.
- تاریخ انقضا را ثبت کنید.
- اگر خودرو گران است، بیمه بدنه را هم در نظر بگیرید.
برای اطلاع از تغییرات قانونی، صفحه قانون جدید بیمه شخص ثالث ۱۴۰۵ و برای انتخاب شرکت، بهترین بیمه شخص ثالث را ببینید.
آخرین بروزرسانی: مهر ۱۴۰۵.