فرانشیز بیمه بدنه چیست و چقدر از خسارت را باید خودمان پرداخت کنیم؟
بعد از تصادف یا وارد شدن خسارت به خودرو، بسیاری از افراد انتظار دارند بیمه بدنه تمام هزینه تعمیر را پرداخت کند. اما هنگام دریافت خسارت، ممکن است متوجه شوند بخشی از مبلغ بهعنوان فرانشیز بیمه بدنه کم شده است؛ موضوعی که اگر از قبل درباره آن ندانید، میتواند باعث ابهام و حتی نارضایتی شود.
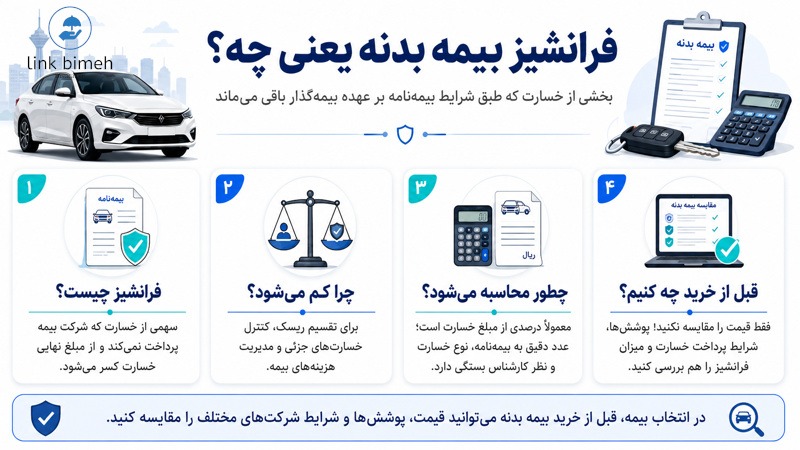
فرانشیز در واقع سهمی از خسارت است که طبق شرایط بیمهنامه بر عهده بیمهگذار باقی میماند. بنابراین آشنایی با آن قبل از خرید بیمه بدنه اهمیت زیادی دارد؛ چون کمک میکند هنگام استعلام و مقایسه بیمه بدنه، فقط قیمت را معیار قرار ندهید و شرایط پرداخت خسارت، پوششها و جزئیات بیمهنامه را هم دقیقتر بررسی کنید.
در این مقاله از لینک بیمه به زبان ساده توضیح میدهیم فرانشیز بیمه بدنه چیست، چگونه محاسبه میشود، چه عواملی روی میزان آن اثر دارد و قبل از خرید بیمه بدنه باید به چه نکاتی توجه کنید تا هنگام دریافت خسارت غافلگیر نشوید.
فهرست مطالب
چرا شرکت بیمه فرانشیز بیمه بدنه کم میکند؟
نحوه محاسبه فرانشیز بیمه بدنه با مثال ساده
چه عواملی روی فرانشیز بیمه بدنه اثر میگذارند؟
اشتباهات رایج درباره فرانشیز بیمه بدنه
تصور اینکه بیمه بدنه همیشه کل خسارت را پرداخت میکند
توجه نکردن به شرایط فرانشیز قبل از خرید
انتخاب بیمه بدنه فقط بر اساس قیمت پایین
نخریدن پوششهای اضافی موردنیاز
قبل از خرید بیمه بدنه به چه نکاتی توجه کنیم؟
فرانشیز بیمه بدنه یعنی چه؟
فرانشیز بیمه بدنه چیست؟ به زبان ساده، فرانشیز یعنی بخشی از خسارت که مالک خودرو باید خودش پرداخت کند. شرکت بیمه پس از بررسی حادثه و ارزیابی خسارت، مبلغ قابل پرداخت را طبق شرایط بیمهنامه مشخص میکند و سپس سهم فرانشیز از آن کم میشود.
برای مثال، اگر خودرو شما در یک تصادف آسیب ببیند، کارشناس خسارت ابتدا میزان خسارت را برآورد میکند. بعد از آن، با توجه به نوع خسارت، پوششهای بیمه بدنه و شرایط بیمهنامه، مبلغی بهعنوان فرانشیز خسارت بیمه بدنه از خسارت کسر میشود.
فرانشیز بیمه در واقع راهی برای تقسیم ریسک بین شرکت بیمه و بیمهگذار است. یعنی همه بار مالی خسارت بر دوش شرکت بیمه قرار نمیگیرد و بیمهگذار هم بخشی از مسئولیت مالی حادثه را بر عهده دارد.
چرا شرکت بیمه فرانشیز بیمه بدنه کم میکند؟
کم شدن فرانشیز از خسارت، یک اتفاق غیرعادی یا سلیقهای نیست. این موضوع معمولاً در شرایط بیمهنامه تعریف میشود و دلایل مشخصی دارد.
یکی از مهمترین دلایل، جلوگیری از اعلام خسارتهای بسیار جزئی است. اگر هر خط و خش کوچک بهعنوان پرونده خسارت ثبت شود، هم روند رسیدگی برای شرکت بیمه دشوارتر میشود و هم هزینههای بیمه افزایش پیدا میکند.
دلیل دیگر، مشارکت بیمهگذار در ریسک است. وقتی مالک خودرو میداند در صورت خسارت، بخشی از هزینه بر عهده خودش خواهد بود، معمولاً در نگهداری و استفاده از خودرو دقت بیشتری میکند.
از طرف دیگر، فرانشیز به شرکتهای بیمه کمک میکند هزینههای پرداخت خسارت را کنترل کنند. البته میزان و شرایط آن در همه بیمهنامهها یکسان نیست. به همین دلیل ممکن است دو بیمهنامه از نظر قیمت شبیه به هم باشند، اما در زمان پرداخت خسارت، شرایط متفاوتی داشته باشند.
نحوه محاسبه فرانشیز بیمه بدنه با مثال ساده
نحوه محاسبه فرانشیز بیمه بدنه معمولاً بر اساس شرایط بیمهنامه و نوع خسارت انجام میشود. در بسیاری از موارد، فرانشیز بهصورت درصدی از مبلغ خسارت محاسبه میشود؛ اما این درصد را نباید برای همه بیمهنامهها ثابت دانست.
برای درک بهتر، یک مثال ساده را در نظر بگیرید:
فرض کنید خسارت واردشده به خودرو شما ۲۰ میلیون تومان برآورد شده است. اگر طبق شرایط بیمهنامه، فرانشیز ۱۰ درصد باشد، سهم شما از خسارت ۲ میلیون تومان خواهد بود. در این حالت، شرکت بیمه پس از کسر فرانشیز، ۱۸ میلیون تومان پرداخت میکند.
این مثال فقط برای آموزش و سادهسازی مفهوم است. مبلغ واقعی خسارت بیمه بدنه به نظر کارشناس خسارت، نوع حادثه، شرایط بیمهنامه، پوششهای خریداریشده و قوانین داخلی شرکت بیمه بستگی دارد.
چه عواملی روی فرانشیز بیمه بدنه اثر میگذارند؟
فرانشیز بیمه بدنه میتواند تحت تأثیر عوامل مختلفی قرار بگیرد. مهمترین موارد عبارتاند از:
- نوع خسارت: فرانشیز تصادف، سرقت کلی، سرقت جزئی یا شکست شیشه ممکن است متفاوت باشد.
- شرکت بیمه: هر شرکت بیمه شرایط خاص خود را برای پرداخت خسارت و کسر فرانشیز دارد.
- پوششهای انتخابی: پوششهای کاملتر میتوانند شرایط متفاوتی برای بررسی خسارت ایجاد کنند.
- تعداد دفعات خسارت: در بعضی بیمهنامهها، دریافت خسارتهای بعدی ممکن است شرایط متفاوتی داشته باشد.
- ارزش خودرو: هرچه ارزش خودرو بالاتر باشد، بررسی جزئیات بیمهنامه اهمیت بیشتری پیدا میکند.
- شرایط درجشده در بیمهنامه: مهمترین مرجع برای تعیین فرانشیز، متن بیمهنامه است.
- خرید پوششهای اضافی: بعضی خسارتها فقط با پوششهای تکمیلی قابل بررسی هستند.
اشتباهات رایج درباره فرانشیز بیمه بدنه
بخش زیادی از نارضایتیها هنگام دریافت خسارت، به این دلیل است که بیمهگذار قبل از خرید، جزئیات بیمهنامه را با دقت بررسی نکرده است. چند اشتباه رایج در این زمینه وجود دارد.
تصور اینکه بیمه بدنه همیشه کل خسارت را پرداخت میکند
بیمه بدنه خودرو برای جبران خسارتهای مالی خودرو طراحی شده، اما به این معنا نیست که در هر شرایطی تمام خسارت پرداخت میشود. فرانشیز، سقف تعهدات، استثناها و پوششهای انتخابشده همگی روی مبلغ نهایی پرداختی اثر دارند.
توجه نکردن به شرایط فرانشیز قبل از خرید
برخی افراد فقط قیمت بیمهنامه را میبینند و بخش فرانشیز را جدی نمیگیرند. این موضوع ممکن است هنگام دریافت خسارت باعث غافلگیری شود.
انتخاب بیمه بدنه فقط بر اساس قیمت پایین
قیمت پایین همیشه به معنی خرید بهتر نیست. در خرید بیمه بدنه باید تعادل بین قیمت، پوششها، شرایط پرداخت خسارت و میزان فرانشیز را بررسی کرد.
نخریدن پوششهای اضافی موردنیاز
اگر خودرو شما در خیابان پارک میشود، در مسیرهای پرتردد استفاده میشود یا ارزش بالایی دارد، ممکن است برخی پوششهای اضافی برای شما ضروریتر باشند.
نخواندن شرایط بیمهنامه
شرایط دقیق فرانشیز، مدارک لازم، استثناها و نحوه پرداخت خسارت در بیمهنامه نوشته میشود. نخواندن این بخشها یکی از رایجترین اشتباهات خریداران است.
اقدام دیرهنگام بعد از خسارت
بعد از وقوع حادثه، باید طبق دستورالعمل شرکت بیمه و در زمان مناسب اقدام کنید. تأخیر در اعلام خسارت ممکن است روند رسیدگی را دشوارتر کند.
قبل از خرید بیمه بدنه به چه نکاتی توجه کنیم؟
برای اینکه بعداً هنگام دریافت خسارت فرانشیز بیمه بدنه دچار ابهام نشوید، بهتر است قبل از خرید چند نکته را جدی بگیرید:
- فقط قیمت را معیار تصمیمگیری قرار ندهید.
- پوششهای بیمه بدنه را دقیق بررسی کنید.
- شرایط فرانشیز بیمه بدنه را بخوانید.
- درباره سابقه و کیفیت پرداخت خسارت شرکت بیمه تحقیق کنید.
- ارزش خودرو و میزان استفاده روزانه از آن را در نظر بگیرید.
- اگر به پرداخت یکجای حق بیمه فشار مالی وارد میکند، گزینه بیمه بدنه اقساطی را هم بررسی کنید.
- در صورت تردید، از مشاوره تخصصی کمک بگیرید.
اگر بین چند گزینه از بهترین بیمه بدنه خودرو مردد هستید، لینک بیمه میتواند به شما کمک کند قیمت، پوششها و شرایط شرکتهای مختلف را کنار هم ببینید و متناسب با خودرو و بودجهتان انتخاب آگاهانهتری داشته باشید.
سخن پایانی
فرانشیز بیمه بدنه شاید در نگاه اول یک جزئیات کوچک در بیمهنامه به نظر برسد، اما هنگام دریافت خسارت میتواند نقش مهمی در مبلغ پرداختی داشته باشد. اگر قبل از خرید بیمه بدنه آن را بررسی نکنید، ممکن است بعد از حادثه از مبلغی که شرکت بیمه پرداخت میکند غافلگیر شوید.
برای انتخاب بهتر، فقط قیمت بیمهنامه را مقایسه نکنید. شرایط پرداخت خسارت، پوششهای بیمه بدنه، میزان فرانشیز، سقف تعهدات و اعتبار شرکت بیمه هم باید کنار هم بررسی شوند.
با مشاوره تخصصی قبل خرید بیمه، میتوانید از طریق لینک بیمه، بیمه بدنه خودرو را استعلام بگیرید، گزینههای مختلف را مقایسه کنید و قبل از خرید، شرایط پوششها و فرانشیز را دقیقتر بررسی کنید.
